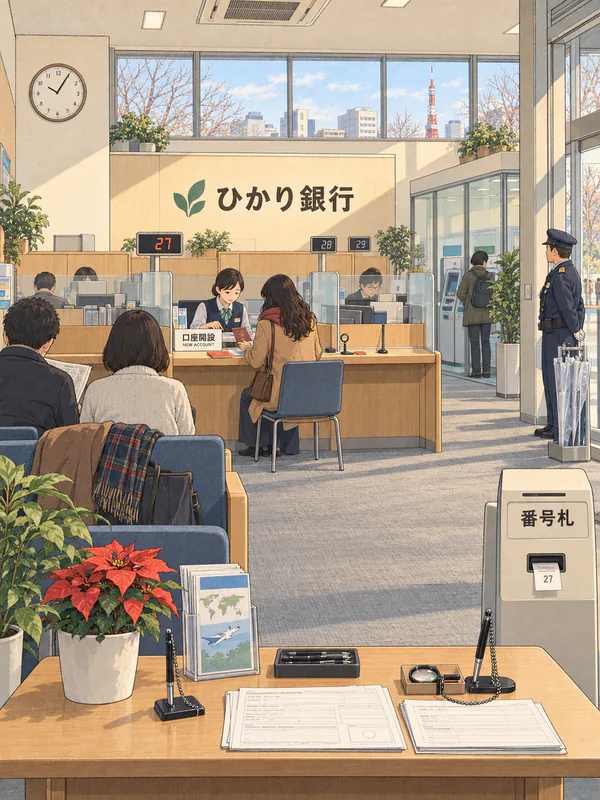
ここから · 3つの質問
銀行口座開設ウィザード
3つの質問に答えて最適な銀行を見つけましょう
01日本語のレベルは?
02ハンコ(印鑑)はありますか?
03日本での滞在期間は?
銀行口座の開設シーケンス
Japan の銀行は外国人向け開設規則が厳しい。この順番で進めると詰まらない。
Day 0
在留カード取得
空港(90日以上ビザ)または区役所(転入後14日以内)で発行。
+14日おすすめ
外国人対応銀行で口座開設
在留カードがあれば6ヶ月待たずに口座開設可。
 Shinsei
 Sony Bank
 PRESTIA (SMBC Trust)
 Japan Post Bank (ゆうちょ)
- 7B7-Bank (ATM-based)
+180日
メガバンクへ切替
給与振込で必要な場合あり。約6ヶ月の在住で開設可能になる。
- MIMizuho
 MUFG
 SMBC
在留カード × 住所 × 口座のトリレンマ
在留カードには住所が必要。住所には賃貸契約が必要。賃貸契約には日本の口座が必要なことも。詰まったら:転入後14日以内に区役所登録→外国人対応銀行(Shinseiなど)でカード提示のみで開設→賃貸進める。
口座開設の手順(順番が大事)
市役所で住所登録をする
転入届を提出し、在留カードの裏面に新住所を記載してもらい、住民票を取得してください。ほとんどの銀行で最初にこれが必要です。
外国人にも優しい銀行を選びましょう
新生銀行、SMBC信託銀行(プレスティア)はオンライン、ゆうちょ銀行やその他銀行は窓口で口座開設が可能です。在留カード、パスポート、マイナンバー、お持ちであれば印鑑をご持参ください。
印鑑がない場合、約¥1,000で作成できます
多くの銀行では100円ショップや文具店で買える簡易的な印鑑で問題ありません。サインで対応可能な銀行もあります。
口座開設後、カードは1〜2週間で届きます
オンライン(新生銀行)または支店で口座開設できます。支店ではスタッフがお手伝いします。通帳はその場で発行されることが多く、キャッシュカードは郵送されますのでご安心ください。
一部の銀行は来日後6か月の在留を求めます。新生・Prestia・ゆうちょは新規来日者に比較的柔軟なので、まずそこから試しましょう。
在留1年未満・ワーホリの場合
- ゆうちょ銀行(郵便局)は、ワーホリや1年未満の在留資格でも比較的開設しやすい銀行です。まずはここを狙いましょう。
- 大手銀行(新生・三菱UFJなど)は1年未満の在留を断ることが多いです。断られても落ち込まないで、次へ。
- 大きな「英語対応」本店より、近所の小さな支店の方が柔軟なことが多いです。地元の窓口を試してみましょう。
- 待っている間・保険として:Wise や Revolut なら日本の口座なしで残高とカードが持てます。
ビザを更新したら、新しい在留カードの情報を早めに銀行に伝えておくと、口座はそのまま問題なく使い続けられます。
外国人に優しい銀行
日本のすべての銀行が外国人を同じように受け入れているわけではありません。新規来日者にとって最もアクセスしやすい選択肢をご紹介します。
- おすすめ
SBI新生銀行
最も外国人に優しい選択肢。英語のオンラインバンキング完備、最低残高なし、比較的簡単な申し込みプロセス。新規来日者の最初の選択肢として人気。
- 英語オンラインバンキング
- 最低残高なし
- 簡単な申し込み
- 完全英語サポート
SMBC Prestia(SMBC信託銀行)
電話バンキングを含む完全な英語サポート。国際送金に強い。支店での対面予約が必要ですが、スタッフは外国人対応に慣れています。
- 国際送金
- 予約が必要
- 最大ATMネットワーク
ゆうちょ銀行
日本最大のATMネットワークで、すべての郵便局に支店があります。大手銀行より在留条件が緩い。英語対応は限定的ですが、手続きはシンプル。
- 条件が緩い
- 英語対応は限定的
- 定住後に最適
SMBC / MUFG(大手銀行)
日本最大の銀行で最も多くのサービスを提供。ただし、新規外国人居住者には厳しく、6ヶ月以上の在留を求めることが多い。定住後に最適。
- 最も多くのサービス
- 新規来日者には厳しい
2つの落とし穴と解決策
6ヶ月問題
日本の多くの銀行は、在留期間が6ヶ月未満の場合、口座開設を断ります。給与受け取りに銀行口座が必要なのに、来日したばかりでは口座を作れないという矛盾した状況が生まれます。
回避方法 雇用主に在職証明書を依頼してください — 雇用主の保証があれば6ヶ月ルールを免除する銀行もあります。それが難しい場合は、新規来日者に柔軟なSBI新生銀行やSMBC Prestiaをまず試してみましょう。ゆうちょ銀行も支店によっては柔軟に対応してくれることがあります。
SIMと銀行:鶏と卵の問題
銀行口座を開設するには電話番号が必要ですが、携帯電話の契約には銀行口座が必要な場合があります。この循環依存は多くの新規来日者を困らせます。
解決策:まずプリペイドSIMを入手しましょう(Sakura Mobile、Mobal、コンビニSIMなど)。クレジットカード決済に対応しており、日本の銀行口座は不要です。そのあと、その電話番号で銀行口座を開設しましょう。
ループを断ち切る:銀行口座なしでSIMを取得 →待っている間のデジタル代替手段
すぐに銀行口座を開設できない場合、これらのサービスが日常の取引や国際送金の橋渡しになります。
- WI
Wise(旧TransferWise)
デビットカード付きの多通貨アカウント。国際送金の為替レートが優秀。場合によっては給与受け取りも可能。来日前にオンラインで登録できます。
- RE
Revolut
競争力のある為替レートのデジタルバンキングアプリ。現地口座を待つ間、外国発行カードで日本での支払いに便利。
- PA
PayPay
日本で最も人気のモバイル決済アプリ。クレジットカード(海外カードも可)と連携でき、数百万の店舗・レストラン・自動販売機でキャッシュレス決済が可能。
国際送金サービス比較
本国への送金は銀行の海外送金より断然安いサービスが複数あります。回廊と緊急度に合わせて選びましょう。
いちばん安い送金方法の探し方
- 同じ日に、同じ金額を各サービスのシミュレーターに入力します(各行の↗のリンク)。
- 手数料ではなく、受取通貨で「実際に届く金額」を比べます。為替レートの上乗せ(マージン)は、表示される手数料より高いことがよくあります。
- 受け取り方法(銀行口座・現金受取・モバイルウォレット)と、受取側の銀行手数料も確認します。
手数料・速度は2026年時点の目安です。送金前に各サービスの公式ページで最新レートをご確認ください。Keigoはこれらのサービスと提携していません。